 九州大学 研究
AIで「財務的に重要なESG情報」を読み解く
日本の食品・飲料企業の有価証券報告書を分析、2022年以降の開示変化を明らかに 経済学研究院 藤井秀道 教授
【産学連携対象 全学共通分野 Discovery Saga】
【Sagaキーワード】
2026.09.25
研究成果Humanities & Social SciencesEnvironment & Sustainability
発表のポイント
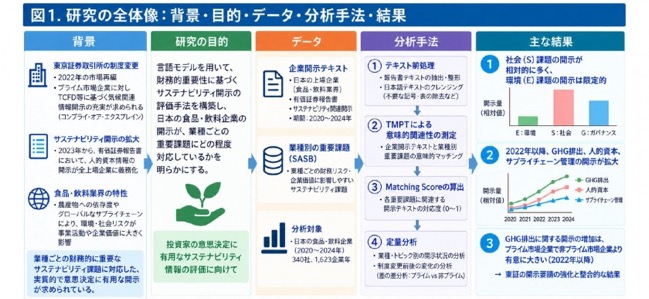
SASB(※1)が示す業種別の「財務的に重要なESG課題」と企業の有価証券報告書を、言語モデルTMPTで意味的に照合する新たな評価手法を構築日本の食品・飲料上場企業340社(2020~2024年)を対象とした分析から、社会課題の開示が相対的に多い一方、環境課題の開示は限定的であることを確認
2022年以降、GHG排出、人的資本、サプライチェーン管理の開示が拡大しており、特にGHG排出ではプライム市場企業の増加が非プライム市場企業より有意に大きいことを確認
発表概要
企業のサステナビリティ情報開示が拡大する中、投資家にとって重要なのは、ESGについて「どれだけ多く書いているか」だけではなく、その企業の事業活動において将来の財務リスクや企業価値に影響し得る重要課題の情報を開示しているかという点です。九州大学大学院経済学府のSiyu Shen氏、都市研究センターのChao Li客員助教、Jun Xie助教、大学院経済学研究院の藤井秀道教授、大学院工学研究院のキーリー アレクサンダー 竜太准教授、馬奈木俊介教授らの研究グループは、Sustainability Accounting Standards Board(SASB)が定める業種別の重要課題を基準として、日本の食品・飲料上場企業340社の有価証券報告書と重要課題との意味的な関連性を、Text Match Pre-Trained Transformer(TMPT(※2))を用いて評価しました。2020~2024年の1,623企業年を分析した結果、社会課題の開示は相対的に充実している一方、環境課題は多くの業種で限定的でした。また、2022年以降にESG開示が大きく変化し、GHG排出、人的資本、サプライチェーン管理に関する開示が拡大しました。とりわけGHG排出については、プライム市場企業で非プライム市場企業より大きな増加が確認されました。
本研究は、単純なキーワード数や文章量ではなく、「業種ごとに財務的に重要な課題を企業がどの程度取り上げているか」をAIで評価することで、投資家、企業、制度設計者がサステナビリティ情報開示の実質的な内容を検討するための新たな手法を提示するものです。本研究成果は環境経済・環境経営分野のトップジャーナルである「Corporate Social Responsibility and Environmental Management」(2024 Impact Factor: 10.1)のオンライン速報版に、2026 年 9月16日(水)(現地時間)に掲載されました。
用語解説
(※1)SASB:業種ごとに、企業の財務状況や企業価値に影響し得るサステナビリティ課題を整理した開示基準。現在はIFRS財団の枠組みの下で活用されています。(※2)TMPT(Text Match Pre-Trained Transformer):事前学習済み言語モデルを用いて、二つのテキストの意味的な関連性を評価する手法。本研究では企業開示とSASBの重要課題の対応度を測定しました。
論文情報
掲載誌:Corporate Social Responsibility and Environmental Managementタイトル:Do Firms Disclose Financially Material ESG Risks? Evidence from Japanese Food and Beverage Firms Using a Text Match Pre-Trained Transformer
著者名:Siyu Shen, Chao Li, Jun Xie, Hidemichi Fujii, Alexander Ryota Keeley, Shunsuke Managi
DOI:10.1002/csr.70990
本件の詳細はこちら
お問い合わせ先
経済学研究院 藤井秀道 教授 九州大学への寄附はこちら